

不動産業界で独立を検討している方や、保有している不動産の節税対策として法人化を考えている方にとって、会社設立は大きな転換点となります。しかし、不動産業は他業種とは異なり、法律による厳格なルールや免許の壁が存在します。「何から手をつければいいのか」「自分にはどの免許が必要なのか」と足踏みしてしまう方も少なくありません。
本記事では、不動産会社を設立するための具体的な手順や費用、メリット・デメリットから、開業時に活用したい補助金までをわかりやすく解説します。不動産会社の設立を検討する際の参考にしてください。
目次
不動産会社の主な業態
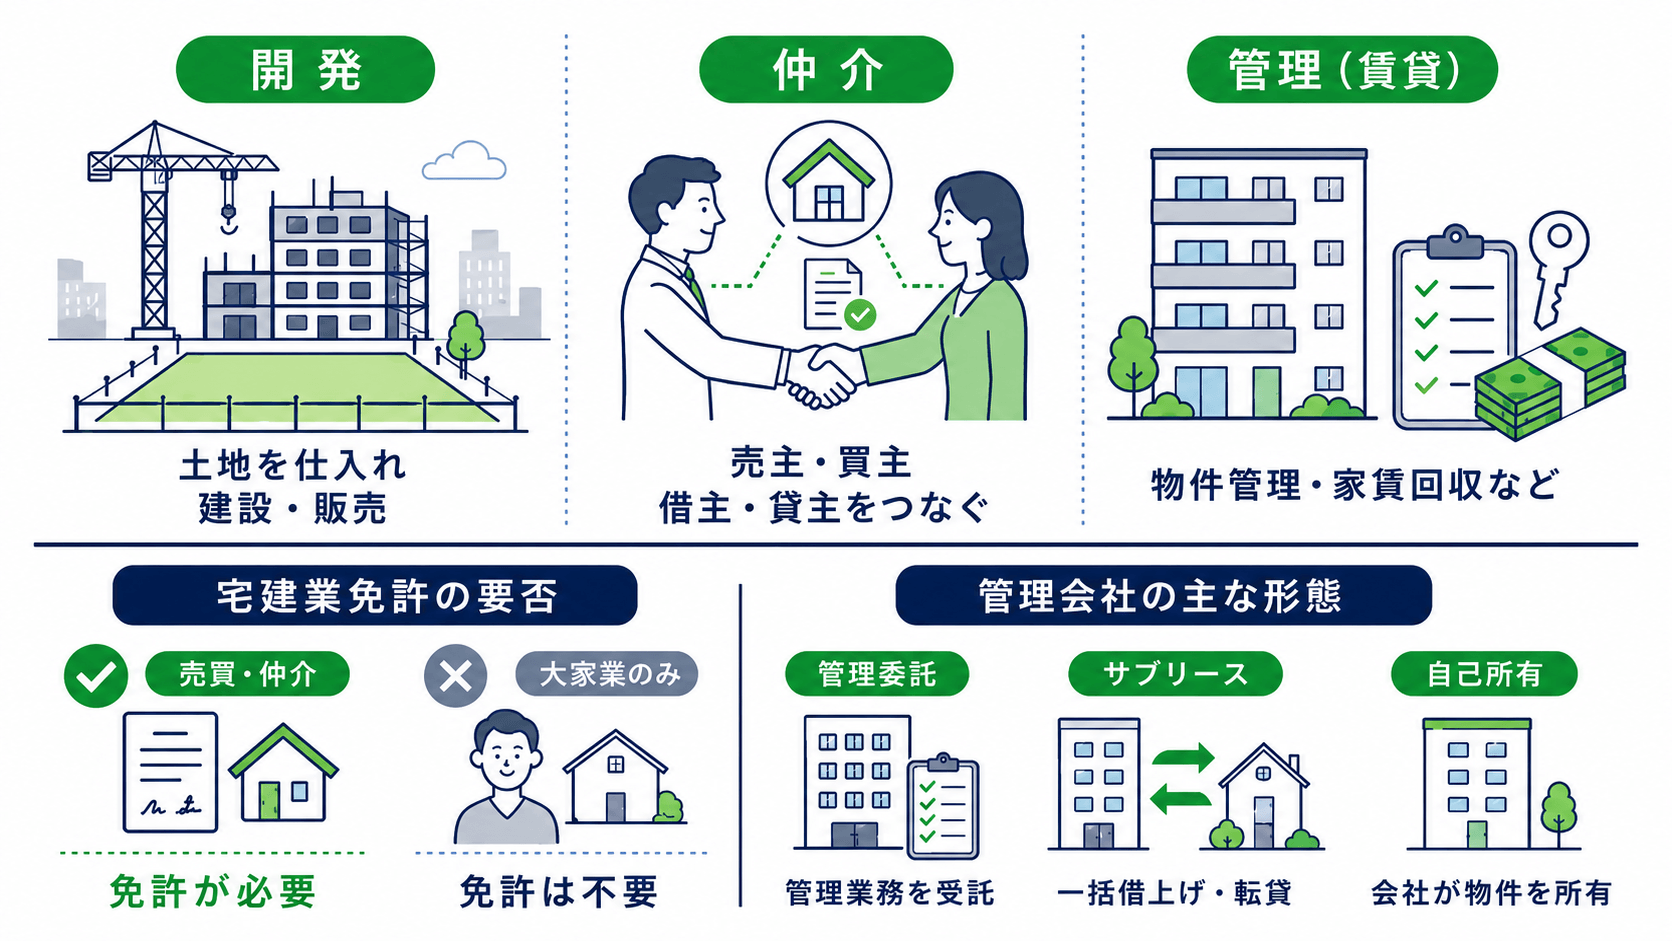
不動産会社と一口に言っても、そのビジネスモデルは大きく分けて「開発」「仲介」「管理(賃貸)」の3つに分類されます。
仲介…売り手と買い手、あるいは貸主と借主の間に入って契約を成立させる役割を担う
管理…オーナーに代わって物件のメンテナンスや家賃回収などを行う業務
まずは、自分がどの事業をメインに据えるのかを明確にしましょう。
宅建業免許は必要か?
不動産会社を作る際に最も注意すべきなのが、宅地建物取引業(宅建業)の免許が必要かどうかという点です。結論から言うと、不特定多数の人を相手に、反復継続して不動産の売買や仲介を行う場合は、必ず宅建業免許を取得しなければなりません。
一方で、自分自身の所有する物件を貸し出す大家業のみを行う場合は、宅建業の免許は不要です。
つまり、節税目的で自分の物件を管理する会社を作るだけであれば、宅建士の設置や高額な保証金の準備は必要ないのです。ただし、管理業務の一環であっても他人の物件を仲介して手数料を得る場合は免許が必須となるため、将来的な事業拡大を見据えた判断が求められます。
不動産管理会社の業態
管理会社としての運営を主軸に置く場合、主に3つの管理手法から選択することになります。
1つ目は管理委託方式。物件オーナーから清掃や督促などの実務のみを請け負い、管理手数料を受け取る形式です。
2つ目はサブリース方式。会社がオーナーから物件を一括で借り上げ、入居者に転貸します。空室リスクを会社が負う分、賃料の差額を収益にできるのが特徴です。
3つ目は不動産所有方式(自己所有)。節税を目的とした法人化で最も多く選ばれます。
これは会社そのものが物件を所有する形態で、賃料収入がすべて会社の売り上げとなります。個人の所得を法人に分散させる効果が最も高く、相続税対策としても非常に有効な手段です。
不動産会社の設立にかかる費用
設立にかかる費用は、大きく分けて法人を作る費用と不動産業を始めるための費用の2段階で考える必要があります。
法人設立の諸費用
これは、株式会社や合同会社といった法人を登記するための費用です。
株式会社の場合、公証役場へ支払う定款認証手数料(資本金額に応じて3万円〜5万円。ただし資本金100万円未満などの一定要件を満たす場合は1万5,000円に軽減されます)と、法務局へ納める登録免許税(最低15万円〜)が必要です。また、紙の印紙代4万円を節約できる「電子定款」は、最近ではクラウドサービスなどを利用して個人で作成することも可能になりました。
ただし、定款は会社の根本となる規則であり、一度決めると変更には手間も費用もかかります。将来の事業展開や融資を見据えた際に不利な内容になっていないか、事前に専門家のチェックを受けておくと安心です。
また、合同会社であれば定款の認証が不要で、登録免許税も最低6万円〜で済むため、初期費用を抑えたい方や、家族経営の管理会社を作る方には適した選択肢でしょう。
宅建業免許・保証協会関連の費用
仲介業などを行うために免許を取得する場合、さらにまとまった資金が必要になります。宅建業を営む際は、消費者保護のために営業保証金として、主たる事務所(本店)の場合は1,000万円を法務局へ供託しなければなりません(※従たる事務所がある場合は1か所につき500万円追加)。
多くの方はこの負担を軽減するために保証協会(全日または全宅)に加入する道を選びます。保証協会に加入すれば、営業保証金の供託が免除される代わりに、弁済業務分担金として主たる事務所の場合は60万円(従たる事務所は1か所につき30万円追加)を納めることで開業が可能になるからです。
これに入会金や年会費などを合わせると、合計で60万円〜150万円程度が別途必要になると見込んでおきましょう。
ちなみに、免許が不要な自社物件の管理のみの会社であれば、この費用は一切かかりません。
準備しておくべき運転資金
会社設立や免許取得にかかる直接的な費用のほかに、事業が軌道に乗るまでの運転資金もあらかじめ計算に入れておくと良いでしょう。不動産業は物件の仕入れや仲介手数料の入金までに時間がかかるケースも多いため、開業当初は収入が不安定になりがちです。
目安として、当面の生活費として100万〜200万円、あるいは毎月の固定費(家賃や広告費など)の3ヶ月分程度の現金を予備として手元に残しておくべきです。資金繰りに余裕を持たせておくことが、独立直後のリスクを減らす重要なポイントになります。
なお、免許を取得して自社で開業するのではなく、既存の不動産会社とフルコミッションの業務委託契約を結ぶ形で独立する道もあります。その場合は個人事業主として確定申告を行うことになり、報酬の所得区分や経費の考え方が変わります。詳しくは不動産営業(フルコミッション)の確定申告と税金をご覧ください。
不動産会社を設立するメリット
不動産会社を設立することには、税務面だけでなく事業運営においても大きな利点があります。
税務上の節税効果が大きくなる
最大のメリットは、税制面での有利さです。個人事業主の場合、所得が増えるほど税率が高くなる累進課税が適用されますが、法人の場合は税率がほぼ一定です。また、自分や家族に役員報酬を支払うことで、所得を分散して全体の税負担を抑えることができます。
さらに、自宅の一部を社宅として経費にする社宅家賃や、生命保険料の経費化、退職金の損金算入など、経費として認められる範囲が個人よりも圧倒的に広がる点も魅力です。
また、個人事業主(青色申告)の赤字繰越が3年であるのに対し、法人は最大10年間繰り越して将来の利益と相殺できるため、波のある不動産ビジネスにおいては大きな安心材料となります。
相続対策や売却損の相殺がしやすい
不動産を個人のまま所有するのではなく法人化することで、相続や贈与の対策が非常にしやすくなります。たとえば、家族を役員にして給与を支払うことで実質的な生前贈与の効果を得られ、事業承継の仕組みを利用すれば将来の相続税を大きく抑えることが可能です。
また、個人では不動産の売却で損失が出ても、事業所得や給与所得と相殺することができません。一方で、法人の場合は不動産売却の損失により会社全体の課税所得を減らすことができるため、税務上のリスクヘッジとして機能します。
対外的な社会的信用が向上する
不動産業は、高額な資産を扱う仕事です。そのため、個人よりも法人の方が、銀行融資の審査や物件オーナーからの信頼獲得において圧倒的に有利に働きます。
特に、大手ポータルサイトへの掲載申し込みや、レインズ(不動産流通標準情報システム)の利用、あるいはオフィスビルなどの法人オーナーと管理契約を結ぶ際、法人格があることが前提条件となるケースも少なくありません。事業を大きく展開したいのであれば、法人の社会的信用は不可欠なインフラと言えます。
有限責任により経営リスクを限定できる
個人事業主は事業上のすべての負債に対して無制限に責任を負いますが、株式会社などの法人は有限責任です。
万が一、事業で予期せぬトラブルが発生し会社が倒産するような事態になっても、出資した範囲内での責任に限定されます(※ただし、融資の個人保証をしている場合を除きます)。多額の資金が動く不動産ビジネスにおいて、プライベートの資産を守るための盾として法人は機能します。
不動産会社を設立するデメリット
メリットの裏側には、法人ならではの維持コストや制約も存在します。
設立・維持に一定のコストと事務負担がかかる
会社は作るだけでなく、維持するのにもお金がかかります。例えば、会社が赤字であっても、法人住民税の均等割として毎年最低7万円程度は納めなければなりません。
また、法人の決算申告は非常に複雑で、日々の経理処理など個人事業主よりも事務作業の負担が大きくなります。これらをすべて個人で完結させるのは現実的に難しく、最終的には税理士を雇うための顧問料が別途必要になるケースがほとんどです。
社会保険の加入義務が発生する
法人の場合、たとえ一人だけの会社であっても、健康保険と厚生年金といった社会保険への加入が法律で義務付けられています。個人事業主の国民健康保険・国民年金と比較して、保険料の半分を会社が負担することになるため、実質的な支出が増えるケースが多いです。
これを福利厚生の充実と捉えることもできますが、開業初期のキャッシュフローには負担となる点に注意が必要です。
不動産の移転や売却に関する税負担
個人で所有していた不動産を法人に移す場合、不動産取得税や登録免許税が改めて発生します。また、不動産を売却する際の税率にも注意が必要です。個人の場合、所有期間5年超で売却すれば長期譲渡所得として20.315%の低い税率が適用されますが、法人の場合は所有期間に関係なく原則23.2%などの法人税率が課されるため、長期保有後の売却では個人所有のままの方が税務上得をするケースもあります。
さらに、高齢者の方が相続対策として直前に会社を設立する場合、相続開始前3年以内に法人が取得した不動産は通常の取引価額で高く評価されてしまい、逆効果になるリスクもあるため、事前のシミュレーションをしっかり行いましょう。
不動産会社の設立・開業の流れ
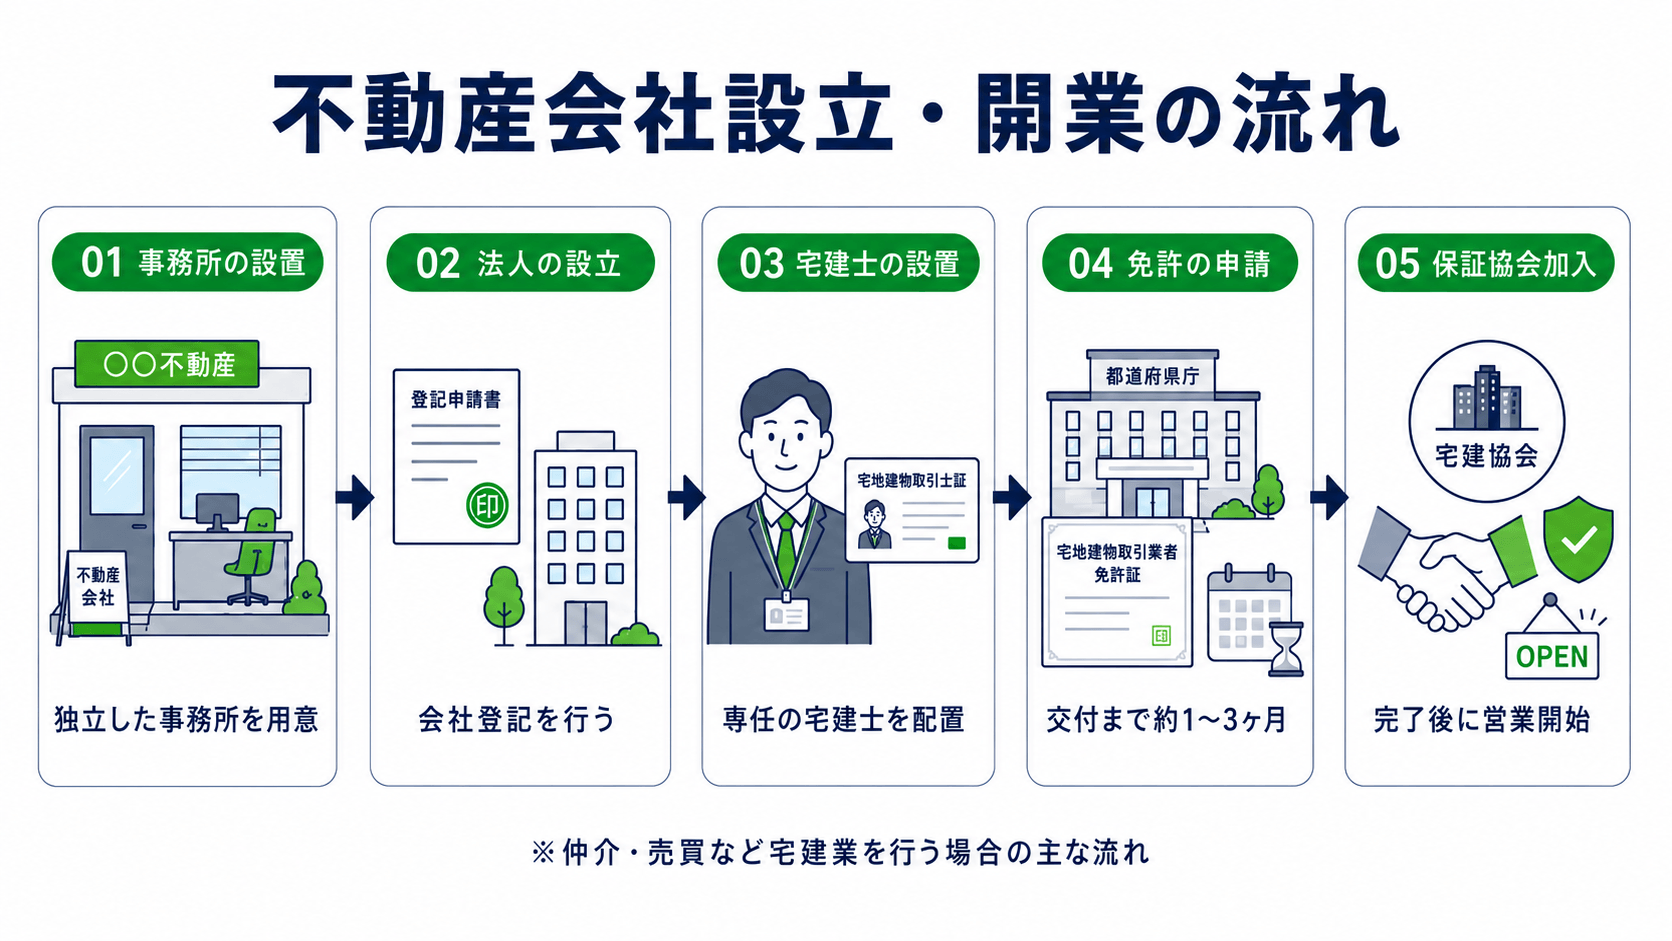
不動産会社を設立するには、まず「どの業態で進めるか」を明確にしましょう。
なぜなら、仲介業などを行うために宅建業免許が必要なケースと、自社物件の管理のみで免許が不要なケースでは、その後の手続きやスケジュールが大きく異なるからです。
1.事務所の設置
免許申請を行うにあたって、非常に厳格なルールが設けられているのが事務所の要件です。不動産業の事務所は「物理的に独立していること」が求められ、自宅を事務所にする場合は、生活スペースを通らずに事務所に入れる独立した入り口があるか、あるいは壁で明確に仕切られている必要があります。
また、バーチャルオフィスはもちろん、シェアオフィスやコワーキングスペースなど他社と空間を共有する形態も、原則として要件を満たしません。具体的には、独立した出入口のほか、固定電話、応接スペース、専用の事務机やキャビネットなどの備品が必要です。
さらに、法律によって宅地建物取引業者標識(標識)や報酬額の掲示、帳簿や従業者名簿の備え付けも義務付けられています。
物件を契約する前に、その区画が免許の要件を満たすかどうかを確認することが、無駄な家賃支払いを防ぐための鉄則です。
2.法人の設立
事務所を設置する場所が決まったら、法務局で法人の設立手続き(登記)を行います。定款を作成する際や登記申請には本店の所在地(会社の住所)が必要になるため、先に事務所の場所を確定させておくのがスムーズです。
具体的な会社設立のステップや必要な書類については、以下の記事で詳しく解説しています。本記事とあわせて参考にしてください。
会社設立の流れを5ステップで解説!費用やメリット、失敗しないための注意点も紹介
3.宅地建物取引士の設置
一つの事務所につき、業務に従事する者の5人に1人以上の割合で専任の宅地建物取引士を設置しなければなりません。ここで重要なのは専任という言葉です。その人はその事務所に常勤し、専ら宅建業の業務に従事する必要があります。そのため、通常の勤務時間内は、他社の役員や従業員との兼務はもちろん、同一法人内であっても他の業務を兼務することは認められません。
ただし、東京都では令和6年11月より、この通常の勤務時間における常勤と、宅建業への専念(常勤性・専従性)が確認できることを前提に、夜間や休日など通常の勤務時間外の副業を、審査のうえで原則として認めています。
自分自身が宅建士でない場合は、こうしたルールを意識しながら有資格者を雇用するか、役員に迎え入れることを検討しましょう。
参考:東京都「R7.12.19一部改訂 「専任の宅地建物取引士」の副業について」
4.宅地建物取引業免許の申請
事務所と人が整ったら、ようやく免許の申請です。一つの都道府県内のみに事務所を置く場合は都道府県知事免許、複数の都道府県にまたがる場合は国土交通大臣免許を申請します。
申請書類は膨大で、経歴書や資産状況の証明、事務所の写真など多岐にわたります。申請から免許が交付されるまでの期間は、都道府県知事免許で約30〜40日、国土交通大臣免許で約90〜100日(約3か月)程度が一般的な目安です。
特に大臣免許の場合は期間が長くなるため、その間の運転資金を考慮したスケジューリングを行いましょう。
5.保証協会への加入手続き
免許申請を済ませたら、保証協会への加入手続きを行いましょう。
行政による免許の審査を待つ時間を利用して、同時に保証協会の手続きを進めておくことで、営業開始までの空白期間を最小限に抑えることができます。
先ほど触れた通り、全日本不動産協会(全日)や全国宅地建物取引業協会(全宅)へ入会を申し込み、分担金を納めます。
この手続きが完了し、供託がなされたことが証明されて初めて、実際に営業開始が可能になります。免許の通知が届いたからといって、この手続きを行う前に契約を結んだり広告を出したりすることは法律で禁じられているため注意しましょう。
税理士への依頼を考えるときの関連記事
設立時に活用したい補助金・助成金
初期費用の負担を少しでも減らすために、公的な支援制度は積極的に活用しましょう。ただし、これらの補助金や助成金は原則として後払いとなるため、開業時の一時的な出費をすべてカバーできるわけではありません。
そのため、自己資金で不足する部分については、日本政策金融公庫などの融資(創業融資制度)を上手に活用し、あらかじめ確実な資金調達計画を立てておくことが大切です。
デジタル化・AI導入補助金(旧IT導入補助金)
不動産管理ソフトや、ポータルサイトと連動する仲介支援システムなどを導入する際に利用できます。不動産業は紙の書類が多い業界ですが、電子契約システムなどの導入も補助対象となるため、IT化を進めながらコストを抑える絶好のチャンスです。
なお、IT導入補助金は2026年度から「デジタル化・AI導入補助金」に名称が変わっています。詳細や公募要領は、以下の公式サイトをご確認ください。
中小企業デジタル化・AI導入支援事業費補助金
小規模事業者持続化補助金
開業直後の集客に役立つ補助金です。自社のホームページ制作や、店舗の看板設置、チラシの作成費用などが対象となります。特に不動産業は地域での認知度が重要になるため、プロモーション費用の一部を国がサポートしてくれるこの制度は非常に心強い存在です。
詳細や公募要領は、以下の小規模事業者持続化補助金公式サイトをご確認ください。
小規模事業者持続化補助金まとめサイト
キャリアアップ助成金
アルバイトや契約社員などの非正規スタッフを、専任の宅建士や事務スタッフとして正社員へ登用(転換)し、一定の研修や待遇改善を行う場合等に支給されます。人が重要な資産となる不動産業において、安定した雇用を維持するための資金として活用できます。
詳細は、以下厚生労働省のキャリアアップ助成金ご案内ページをご確認ください。
キャリアアップ助成金|厚生労働省
不動産会社の設立に関するよくある質問(FAQ)
不動産会社の設立を検討している方から、よくいただく質問をまとめました。
Q.自分が所有する物件を貸すだけの会社でも宅建業免許は必要ですか?
A.不要です。自ら貸主として物件を賃貸する行為は宅地建物取引業にあたらないため、自社物件の賃貸・管理のみを行う資産管理会社であれば、宅建業免許や専任の宅地建物取引士、営業保証金は必要ありません。ただし、他人の物件の売買・賃貸の仲介を行う場合は免許が必要です。
Q.宅建業を始める場合、設立費用とは別にいくら準備すればよいですか?
A.営業保証金として本店1,000万円を供託する方法もありますが、多くの事業者は保証協会に加入し、弁済業務保証金分担金60万円(本店の場合)に入会金や年会費を加えた、合計60万〜150万円程度を用意しています。これに加えて、事務所の賃料や当面の運転資金も見込んでおきましょう。
Q.不動産会社の設立時に補助金だけで初期費用をまかなえますか?
A.難しいのが実情です。デジタル化・AI導入補助金や小規模事業者持続化補助金は、原則として経費を支払った後に交付される後払いで、採択も保証されません。自己資金で不足する部分は日本政策金融公庫の創業融資なども組み合わせ、資金繰りに余裕を持った計画を立てることが大切です。
まとめ
不動産会社の設立は、単なる法人の登記だけでなく、業態の選択から免許の申請、そして開業後の緻密な税務計画まで、多くの専門的な判断が求められます。特に事務所の設置要件や専任宅建士の確保、融資・補助金を絡めた資金繰り計画などを見誤ると、多額の初期費用が無駄になったり開業が遅れたりするリスクもあります。また、将来の物件売却や相続対策を見据えた、事前の税務シミュレーションも欠かせません。
不動産会社設立をスムーズに、かつ最適な形で進めるには、業界特有のルールや税制を熟知した専門家のサポートを受けることが近道です。
リーパル会計事務所では、設立時のアドバイスや創業融資の支援から、開業後の本格的な税務サポートまで、実務に即したトータルな支援を行っています。失敗のない不動産会社設立を目指す方は、ぜひお気軽にご相談ください。
リーパル会計事務所|関与実績1,100社以上・全国オンライン対応
会社設立・開業の後の税務を任せたい方へ
MF公認・freee認定元国税調査官の知見
参考資料
- 東京都「R7.12.19一部改訂 「専任の宅地建物取引士」の副業について」
- 中小企業デジタル化・AI導入支援事業費補助金
- 小規模事業者持続化補助金まとめサイト(中小企業庁・中小企業基盤整備機構ほか)
- キャリアアップ助成金|厚生労働省
本記事は公認会計士・税理士の鳥羽卓朗が監修しています(最終更新日:2026年9月29日)。










