

初めて会社を設立する際、定款に何を書き、どのひな形を選び、認証までどう進めればよいのか迷っていませんか。定款は、会社名や事業内容に加え、設立後の組織や運営のルールをまとめる書類です。株式会社では公証人の認証も必要ですが、合同会社では作成のみで認証は不要です。
この記事では、定款の記載内容とひな形の選び方、作成・認証の流れや費用、将来の変更に備えた作り方を紹介します。
目次
顧問税理士をお探しの方へ
会社の規模や記帳の状況をお聞きして、顧問料をお見積りします。
顧問契約のお見積り(無料)はこちら →個人と法人を並べて見たい方は、法人成り診断はこちら。全国オンライン対応です。
定款とは会社設立に不可欠な「会社の憲法」
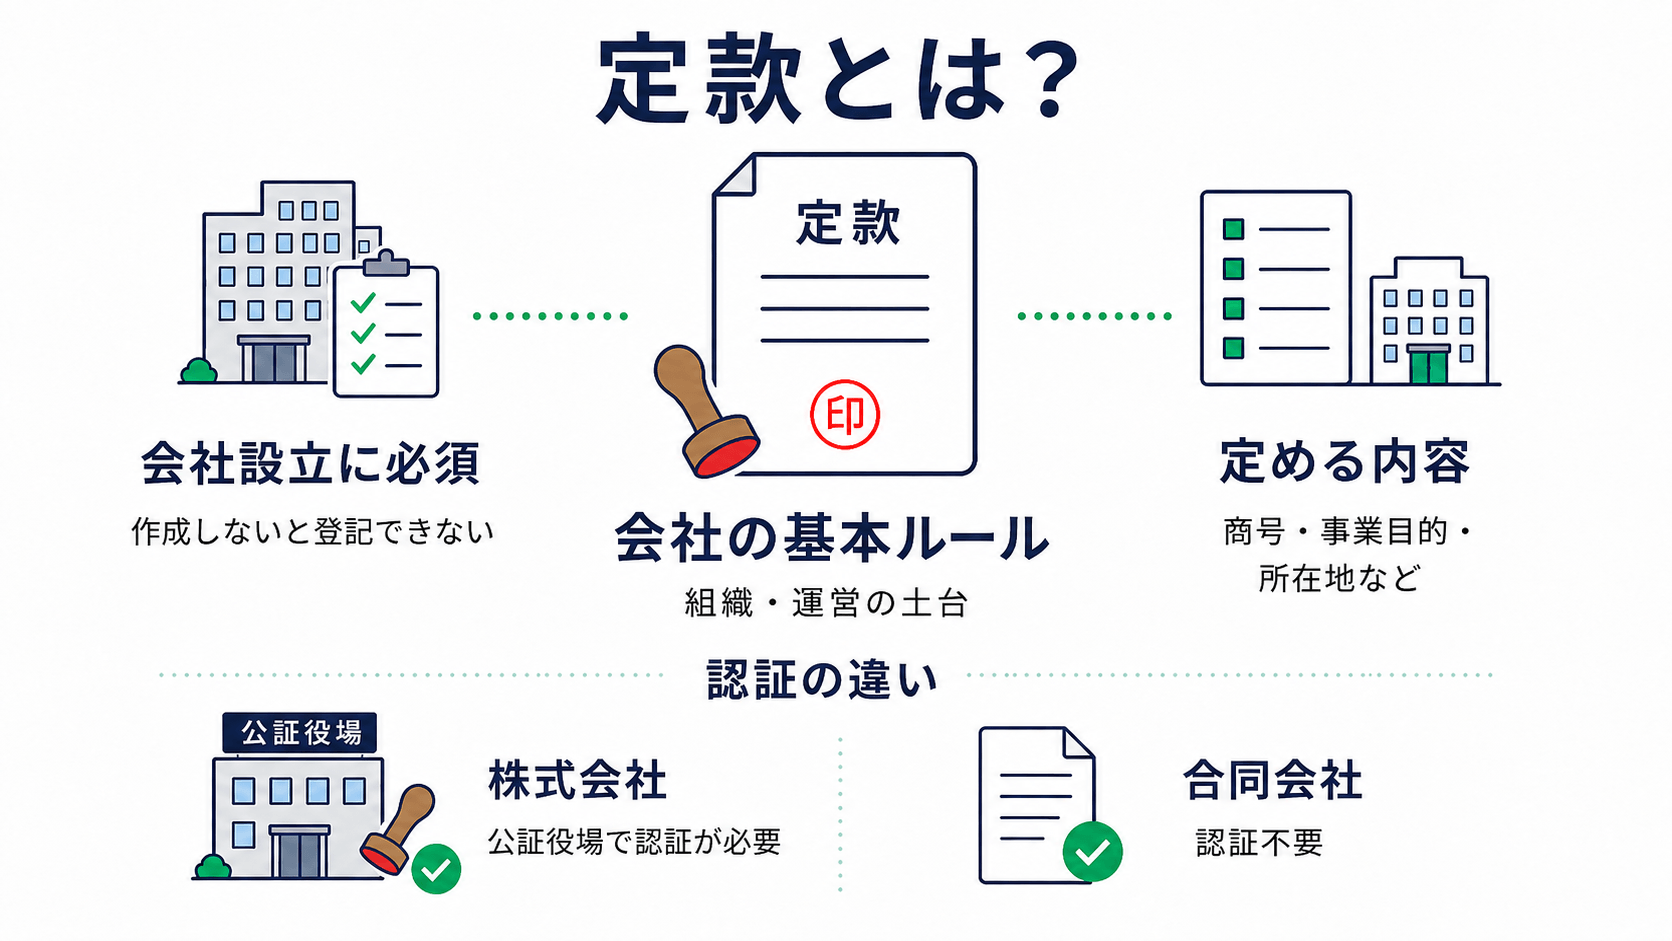
会社を設立するにあたって、必ず作成しなければならない最重要書類が「定款(ていかん)」です。定款とは、会社の組織形態や運営における根本的なルールをまとめた文書であり、会社の憲法と例えられます。日本国内で法人を設立する場合、小規模なビジネスであっても定款の作成は法律によって義務付けられており、これなしで登記を進めることはできません。
また、株式会社を設立する場合には、自分たちで作った定款をそのまま法務局に提出するだけでは認められません。作成した定款の内容が法律に適合しているかをチェックするため、公証役場にいる公証人という専門家に法律上の有効性を証明してもらう定款認証という手続きが必要になります。
一方で、合同会社をはじめとする持分会社を設立する場合は、定款の作成自体は必須であるものの、公証人による認証手続きは法律上不要です。
定款に記載する3つの事項と具体的な内容
定款に記載する内容は、どれも同じ重みを持つわけではありません。法律の規定によって、記載する事項は「絶対的記載事項」「相対的記載事項」「任意的記載事項」という3つのカテゴリーに明確に分類されています。まずはこれらを正しく理解しましょう。
1. 絶対的記載事項
絶対的記載事項とは、定款の中に必ず記載しなければならない文言のことです。法律上、この項目が1つでも欠けている場合や内容に不備がある場合は、定款全体が法的に無効となります。会社設立の根幹をなす情報であるため、記載漏れがないよう確実に盛り込みましょう。
必ず記載すべき項目は、以下の5つです。
- 目的(会社がどのような事業を行うか)
- 商号(会社の社名)
- 本店所在地(会社の住所)
- 設立に際して出資される財産の価額またはその最低額(資本金の額)
- 発起人の氏名および住所(会社を立ち上げる株主のデータ)
このほかに「発行可能株式総数(会社が発行できる株式の最大数)」も、会社の登記申請までに定款で定めておくのがおすすめです。
公証人の認証を受けた後からでも追加は可能ですが、その場合は別途「発起人全員の同意書」などを作成する手間がかかります。二度手間を防ぐためにも、最初の作成時から一緒に記載しておきましょう。
参考:会社法 第27条 | e-Gov 法令検索
2. 相対的記載事項
相対的記載事項とは、定款に必ずしも記載する必要はないものの、その内容を会社内のルールとして有効に機能させたい場合には、必ず定款に明記しなければならない項目です。つまり、定款に書いておかなければ、たとえ社内で口頭合意していても法的な効力が一切認められない性質を持っています。
よく取り入れられる代表的な項目としては、以下の要素が挙げられます。
- 株式の譲渡制限に関する規定(見知らぬ第三者に株式が渡らないようにするための制限)
- 現物出資に関する事項(現金ではなく、車やパソコンなどの財産で出資を行うための取り決め)
- 発起人が受ける報酬や特別な利益(会社設立の功労者に対して支払う特別な対価)
このとき注意したいのが、会社の決算内容を外部に開示する公告方法の扱いです。公告方法もこの任意的記載事項に分類されるため、定款への記載を省くこと自体は可能です。
しかし、もし記載を省いてしまうと、法律の規定により、自動的に官報に掲載する方法に指定されます。官報に掲載する場合は一定の費用が発生するため、会社設立にあたっては公告方法についても事前にしっかり検討し、定款に記載しておくことをおすすめします。
詳しくは、後述する「公告方法:コストを抑えるなら「電子公告」か「官報」 」をご覧ください。
3. 任意的記載事項
任意的記載事項とは、法律に違反しない範囲において、会社が独自の判断で自由に定めることができる項目です。定款に記載しなくても定款の効力自体には影響せず、会社法とは別の社内規程(就業規則や取締役会規程など)で定めても問題ありません。しかし、会社の基本方針として重みを持たせるために、あえて定款に記載することが一般的です。
主な例としては、以下の項目が挙げられます。
- 事業年度(会社の決算期)
- 定時株主総会の招集時期(決算後、何ヶ月以内に株主総会を開くか)
- 役員の人数(取締役や監査役を何人まで置くか)
定款作成時のポイント
定款は会社設立時の一時的な書類ではなく、設立後もずっと会社を縛り続けるルールです。適当に作成して会社設立後に内容を変更しようとすると、後述する通り手続きの手間や数万円単位の余計なコストが発生してしまいます。
ここでは、将来的なリスクを未然に防ぐためにも、最初の作成時に経営者目線で抑えておくべきコツを3つ紹介します。
事業目的:将来の展開を見据えて少し多めに記載する
事業目的を決める際は、現在すぐに始めるビジネスだけでなく、近い将来にスタートさせる可能性のある事業まで、あらかじめ予測して多めに記載しましょう。
なぜなら、設立後に新しい事業を立ち上げる際、定款の目的にその記載がないと、目的変更の登記手続きを行うために追加の費用が発生してしまうためです。ただし、あまりにも一貫性のない事業を何十個も並べすぎると、銀行口座を開設する際の審査で「何の会社か分からない」と不審に思われ、審査に落ちてしまう原因になります。
メインとなる事業と関連のある範囲にとどめ、全体のバランスを考慮しながら設計を行いましょう。
また、飲食店や建設業、中古品売買(古物商)など、将来的に許認可が必要な事業を始める可能性がある場合は、あらかじめ目的欄に記載しておかないと許認可が取得できないケースがあるため注意が必要です。
事業年度(決算期):最初の決算ができるだけ先になるよう設定する
決算期を決める際は、会社を設立する月を起点にして、最初の決算が負担にならないよう、できるだけ先(11ヶ月後など)になるよう設定するのが賢明な判断です。例えば、10月に会社を設立した法人が、よく調べずに「なんとなく3月決算」にしてしまうと、設立からわずか5ヶ月後には最初の決算申告の手続きに追われることになります。
決算時期の事務負担や税理士への費用支払いを遅らせるためにも、第1期の期間を最長で確保できるようなスケジュールを逆算して事業年度を決定しましょう。
公告方法:コストを抑えるなら「電子公告」か「官報」
決算内容などを外部に開示する公告方法は、主に「官報」「日刊新聞」「電子公告」の3種類あり、それぞれかかる費用が大きく異なります。
一般的な掲載費用は、国の機関紙である官報が1回約8万円(1枠40,882円〔税込〕で、中小企業の貸借対照表の要旨は2枠程度が一般的)、日刊新聞が1回数十万円〜数百万円、自社のWebサイト上に掲載する電子公告が0円です。官報の料金は官報公告掲載料金|全国官報販売協同組合で確認できます。
このように日刊新聞は非常に高額なため、費用を抑えたい場合の選択肢は、電子公告か官報に絞られます。
電子公告は掲載費用を完全にゼロにできる点が大きなメリットですが、Webサイト(ドメイン)の維持管理や、法的な掲載要件(5年間の継続掲載など)をクリアしなければならない注意点もあります。それぞれの特徴と自社の体制を考慮し、最適な方法を選んで定款に記載しましょう。
本店所在地:最小行政区画(市区町村)までにとどめて記載する
定款に記載する本店の所在地は、詳しい番地やマンションの部屋番号まで書かず、「東京都渋谷区」や「〇〇県〇〇市」といった最小行政区画までにとどめておくのが将来の負担を減らすコツです。
なぜなら、番地まで細かく書いてしまうと、将来同じ市区町村内でオフィスを引っ越しただけでも、株主総会の特別決議による定款変更が必要になってしまうからです。なお、本店移転の登記とその登録免許税(同じ法務局の管轄内なら3万円)は定款の書き方にかかわらず発生しますが、最小行政区画までの記載にしておけば、区や市をまたがない移転で定款変更の手間を省けます。先を見据えて記載しておきましょう。
定款フォーマットの決め方
定款の作成時は、日本公証人連合会のWebサイトで公開されている「定款等記載例(Examples of Articles of Incorporation etc)」が参考になります。
ただし、このサイトで公開されている4種類の記載例は、あくまで最低限の項目を網羅した一例です。自社の具体的な事業目的や、将来的な役員構成、資本金の性質に合わせて内容をよく吟味し、少しでも判断に迷う箇所や不安な点があれば、公証役場の公証人やバックオフィスの専門家に事前に相談しながら進めましょう。
株式会社の場合①基本は非公開会社(譲渡制限あり)のフォーマットを選ぶ
株式会社のフォーマットを選ぶ際は、まず「株式の公開・非公開」という基準で判断します。新しく設立される中小企業や個人法人のほとんどは、すべての株式の移動に会社の承認を必要とする「非公開会社(譲渡制限あり)」に該当するため、公開されている4つの記載例のうち1〜3番目のいずれかのフォーマットを選べばOKです。
逆に、4番目の「公開会社(株式を自由に売買できる形態)」向けのフォーマットを選んでしまうと、取締役の任期を最長10年まで延ばせなくなったり(原則2年)、役員の最低人数が増えたりして、小規模な経営においては体制の維持が極めて困難になります。
1人や数人で会社を設立する規模であれば、必ず非公開会社用のひな形(1〜3番目)を使用しましょう。
株式会社の場合②取締役の人数と取締役会の有無で選ぶ
非公開会社用のフォーマット1〜3番のどれを使うかは、取締役の人数や、取締役会・監査役を置くかによって決まります。
例えば、取締役会を設置しないシンプルな組織設計の場合、取締役が1名のみであれば1番目、取締役が複数名であれば2番目のフォーマットが最適です。もし取締役会を設置する場合は、最低でも取締役3名と監査役1名の合計4人が必要となり、選ぶひな形も3番目のものに変わります。このように、自社が集められるメンバーや経営の規模感に合わせて、適切なフォーマットを選択しましょう。
合同会社の場合
合同会社を設立する場合は、日本公証人連合会のひな形ではなく、法務局の公式Webサイトなどが用意している合同会社専用のフォーマットを使用しましょう。
以下のページにある合同会社の設立登記申請書に「定款の記載例」が掲載されていますので、こちらをベースに準備を進めるとスムーズです。
参考:商業・法人登記の申請書様式 第3 持分会社(合同会社):法務局
合同会社は株式会社と違って、定款の認証が不要です。そのため、公証役場の手続きをせずに直接法務局へ登記申請を行えます。取締役という概念がなく組織設計の自由度も高いため、定款の内容自体も極めてシンプルです。
合同会社の設立について詳しく知りたい方は以下の記事もご覧ください。
【2025年版】合同会社設立の流れを6ステップで解説!最短・最安で「失敗しない」手順書
定款作成から会社設立までの流れ
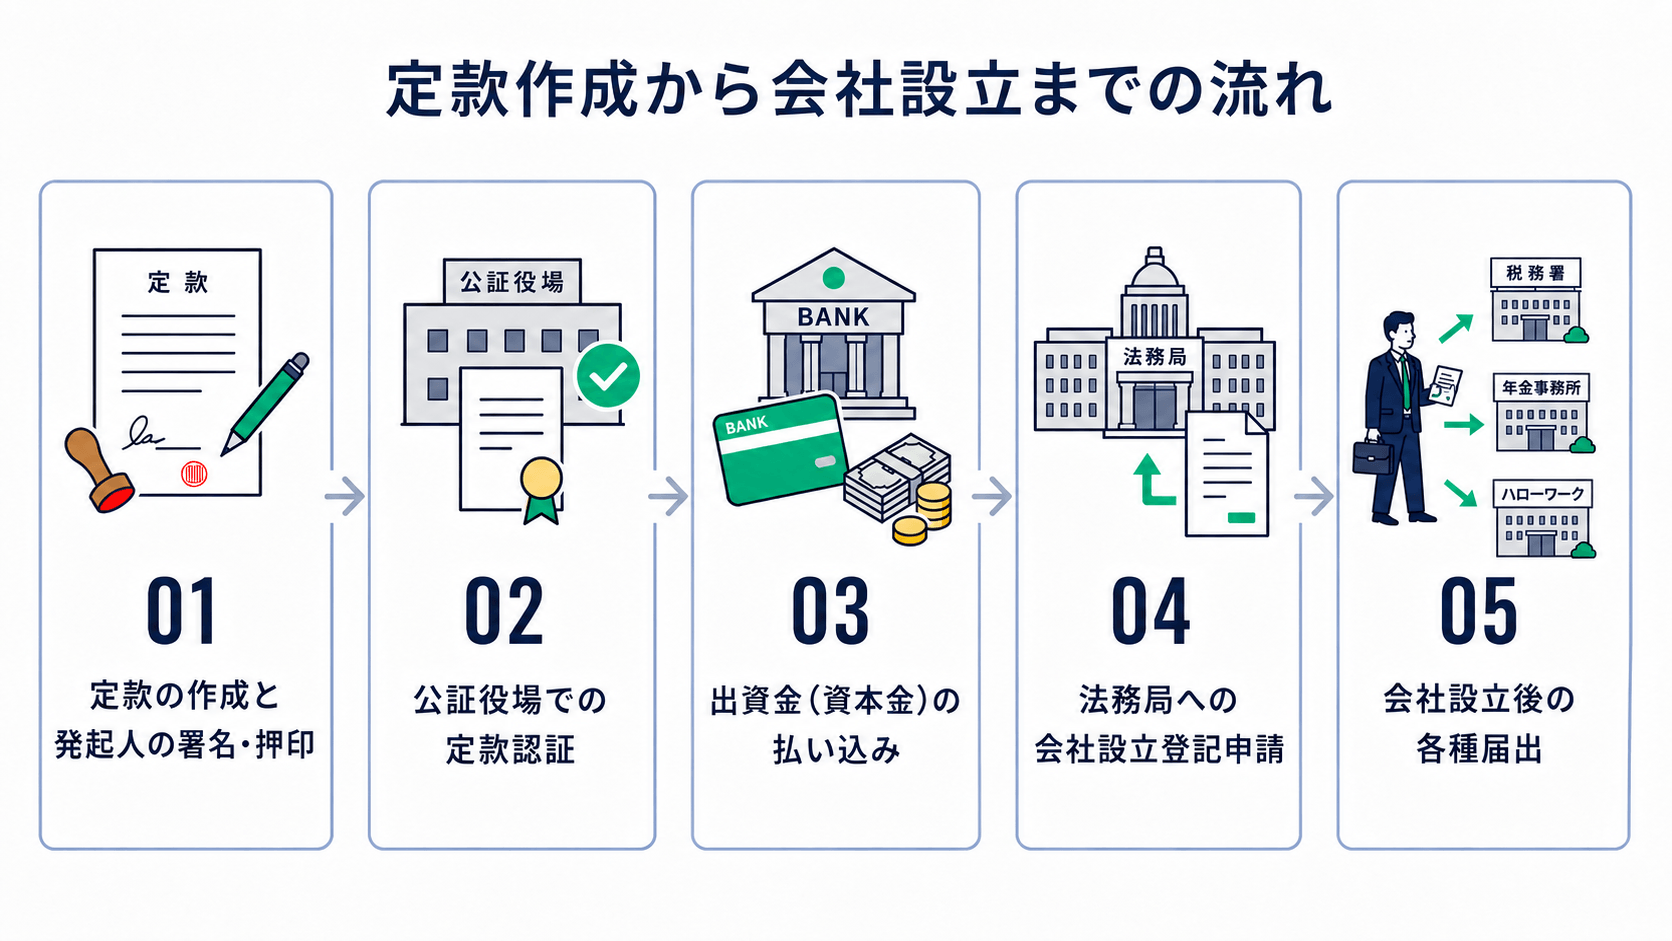
会社設立という大きなプロセスの全体像の中で、定款の手続きがどのタイミングで発生し、どのように登記へと繋がっていくのかを、時系列に沿って解説します。
全体の流れを見通しておくことで、設立までのスケジュールを狂わせることなくスマートに進められるようになります。
1.定款の作成と発起人の署名・押印
まずは前述した日本公証人連合会や法務局のテンプレートを参考に、自社の基本情報を落とし込んだ定款を作成します。内容の推敲が完了したら、会社を立ち上げるメンバーである発起人全員の署名、または記名押印を行いましょう。
なお、紙の定款ではなくデータとして作成する電子定款の場合は、印鑑を押す代わりに発起人のマイナンバーカード等を用いた電子署名を付与する作業を行います。
2.公証役場での定款認証
この作業は株式会社のみが対象です。
定款が完成したら、本店所在地を置く予定の都道府県内にある公証役場へと出向き、公証人による認証を受けます。このとき、公証役場へ直接足を運ぶ前に、事前に定款データを送付してチェックを受けておくと手戻りを防げます。
また、定款認証の際は、発起人の印鑑証明書だけでなく、法律で提出が義務付けられている「実質的支配者となるべき者の申告書」の準備も必要です。事前に必要書類を公証役場のWebサイトなどで確認しておきましょう。
参考:9-4 定款認証 「実質的支配者となるべき者の申告制度」 | 日本公証人連合会
3.出資金(資本金)の払い込み
公証人による定款の認証が無事に完了したら、次は「出資金(資本金)」を銀行口座へと払い込む作業です。この時点では、まだ会社の銀行口座を作ることができないため、発起人の中の代表者1人の個人の銀行口座に対して、他の発起人がそれぞれの出資額を振り込む形で手続きを進めます。
振り込みが完了したら、入金履歴が確認できる通帳の表紙、および該当する振込明細のページをコピーし、後の登記申請で使う払込証明書を作成する準備を整えましょう。
4.法務局への会社設立登記申請
定款の認証と資本金の払い込みが完了したら、法務局への登記申請です。
登記申請書、認証を受けた定款、出資金の証明書類、発起人や取締役の印鑑証明書などの必要書類をすべて揃えて、本店の所在地を管轄している法務局の窓口へ提出するか、オンラインシステムを通じて申請を行いましょう。
法務局にこの書類を提出した日、あるいはオンラインで申請ボタンを押したその日付が、そのまま新しい会社の法的な「会社設立日(創立記念日)」となります。
5.会社設立後の各種届出
法務局へ書類を提出してから、約1週間から10日前後で登記が完了し、法人の登記簿謄本(履歴事項全部証明書)や会社の印鑑証明書が発行できるようになります。
しかし、これで終わりではありません。登記完了後は速やかに、税務署、都道府県税事務所、年金事務所、労働基準監督署、ハローワークといった各種行政機関へ赴き、法人設立届出書や社会保険の加入手続きなどの各種届出の提出が必要です。
会社を設立した後のバックオフィス業務はここから本格的にスタートするため、速やかに業務体制を整えましょう。
会社設立後の対応については以下の記事にて解説しています。
会社設立後にやることリスト!効率よく手続きを終わらせる手順と必要書類
会社設立後の社会保険手続きガイド|必要書類や提出期限、支払い時期も解説
税理士への依頼を考えるときの関連記事
定款の作成や変更にかかる費用
定款まわりにかかる費用は、設立時に支払うものだけでなく、将来的に会社のルールを変える際にも発生します。トータルでいくらのコストを見込んでおくべきか、ここで確認しておきましょう。
株式会社を設立する際の実費
- 公証人手数料:資本金の額などに応じて約3万〜5万円(一定の要件を満たす場合は1万5,000円)
- 謄本手数料:約2,000円
- 定款の収入印紙代
- 紙の定款で手続きを行う場合:4万円
- 電子定款で手続きを行う場合:0円
なお、公証人手数料は、資本金100万円未満の株式会社において「発起人が自然人3人以下」「発起人が株式の全部を引き受ける」「取締役会を置かない」という3つの要件をすべて満たす場合、1万5,000円まで軽減されます。
参考:会社の定款手数料の改定 | 日本公証人連合会
また、電子定款を選ぶと収入印紙代が不要になります。これは、電子データが印紙税法の対象となる「文書」には該当しない、と法律で明確に定められているためです。
ただし、電子定款を自力で作成・申請する際は、事前の準備にかかる負担も考慮しましょう。
というのも、ICカードリーダーや専用ソフトなどの購入費用がかかるだけでなく、パソコンの複雑な環境設定に多くの時間を取られてしまうためです。1回限りの会社設立のためにこれらをイチから揃えるのは、かえって割に合わないケースも少なくありません。
費用を抑えつつスムーズに進めたい場合は、最初から電子定款に対応している専門家への依頼を検討するのもおすすめです。
定款変更にかかる費用
会社設立後にオフィスの移転や新規事業の立ち上げ、社名の変更などを行う場合、その都度定款の書き換えが必要になります。
このとき、単に社内のデータを修正するだけでなく、法務局の登記情報を書き換えるための登録免許税という税金の納付が必要です。金額は、変更する項目1箇所につき原則3万円(管轄外へオフィスを移転する場合などは6万円)となります。
最初の段階で事業目的や本店所在地をあいまいに決めてしまうと、数年後に「目的を1つ追加するだけ」「住所を少し変えるだけ」の変更であっても、その都度3万円以上の出費が発生してしまいます。
将来の無駄なコストを避けるためにも、最初の作成時にしっかりと先を見据えて、定款を作りましょう。
では、実際に会社を設立した後にどうしても定款を変更しなければならなくなった場合、具体的にどのような対応をするのでしょうか。次に、その手続きについて解説します。
会社設立後に定款を変更する際の手続きと注意点
会社設立後に定款の内容を変更する際は、先ほど触れた登録免許税がかかるだけでなく、法律に則った厳格な社内手続きをクリアしなければなりません。定款は会社の根本的なルールであるため、経営者が「明日からここを書き換えよう」と独断で変更することは法律上認められていないのです。
具体的には、会社の最高意思決定機関である株主総会を開き、その中で「特別決議」という非常に重い承認手続きを経る必要があります。この特別決議を成立させるためには、原則として発行されている議決権の過半数を持つ株主の出席が必要です。しかし、最初の定款の中に「特別決議の出席要件(定足数)を3分の1とする」というルールをあらかじめ定めておけば、この条件を3分の1まで引き下げることが可能です。その上で、出席した株主の議決権の3分の2以上の賛成を得ることで決議が成立します。
無事に承認が得られた後も、話し合いのプロセスが正当に行われた証明として、議決の経過や結果を記録した「株主総会議事録」を正確に作成し、大切に保管する義務があります。このように、定款の変更には多くの手間と厳しいルールが伴うからこそ、最初の設立時にどれだけ完成度の高い定款を作れるかが、その後のスムーズな経営の分かれ道となります。
定款に関するよくある質問(FAQ)
定款の作成や会社設立の手続きを進める中で、多くの人が立ち止まりがちな疑問について回答します。
Q.定款の原本はどこに保管すればよいですか?
A.定款の原本は、原則として会社の本店所在地(将来的に支店を設ける場合は支店にも)で、いつでも閲覧できる状態にして大切に保管することが法律で義務付けられています。
もしオフィスの移転や災害などで原本を紛失してしまった場合でも、株式会社であれば認証を受けた公証役場にデータが20年間保存されていますので、必要に応じて公証役場へ問い合わせましょう。再交付の手続きを進められますよ。
Q.銀行口座開設などで定款の提出を求められたら?
A.会社の法人口座を開設する際や特定の業種の許認可を申請する際、金融機関や行政から定款の提出を求められるケースが多々あります。
このとき、手元にある定款の原本をそのまま渡してはいけません。まずは原本をコピー機で全ページ印刷した「写し」を作成し、その書類の末尾の余白部分に以下のような文言を書き加えます。
「この定款の写しは、原本と相違ないことを証明します。
令和〇年〇月〇日
住所 〇〇〇〇〇
商号 〇〇株式会社
代表者 代表取締役 〇〇〇〇 印」
この文言を記載し、法務局に登録している「会社の代表社印(実印)」を鮮明に押印しましょう。この一連の手続きを「原本証明(げんぽんしょうめい)」と呼び、これによりコピーであっても会社が公式に認めた有効な書類として、各種審査に提出できるようになります。
Q.定款認証の手数料を1万5,000円に抑えられるのはどんな場合ですか?
A.2024年12月1日以降に認証を受ける株式会社で、資本金の額が100万円未満であり、「発起人が全員自然人で3人以下」「発起人が設立時発行株式の全部を引き受ける旨を定款に記載」「取締役会を置かない」という3つの要件をすべて満たす場合です。要件を満たさない場合は、資本金の額に応じて3万〜5万円となります。
まとめ
定款は、会社設立の単なる通過点ではなく、法人の組織や運営のあり方を決定づける「会社の憲法」です。事業目的の選び方や決算期の設定、公告方法の指定など、最初の設計次第で設立後の経営のスムーズさや、将来的に発生する変更コストが大きく変わってきます。
しかし、これまで解説してきた通り、法律に適合した完成度の高い定款をイチから作成し、さらに4万円を節約するために電子定款の環境まで自力ですべて整えるのは、想像以上に時間と手間がかかる大変な作業です。
リーパル会計事務所では、こうした煩雑な会社設立の手続きはもちろん、設立後に必要となるペーパーレスでスマートな会計・税務顧問体制の構築まで、一気通貫でバックオフィスの効率化をサポートしています。設立準備の段階から無駄な時間を一切かけずに、本業のスタートダッシュに集中したいと考えている方は、ぜひお気軽にご相談・お問い合わせください。会社の未来を共に創る最適なサポート体制を、一緒に整えていきましょう。
リーパル会計事務所|関与実績1,100社以上・全国オンライン対応
会社設立・開業の後の税務を任せたい方へ
MF公認・freee認定元国税調査官の知見
参考資料
- 会社法 第27条 | e-Gov 法令検索
- 定款等記載例(Examples of Articles of Incorporation etc)
- 商業・法人登記の申請書様式 第3 持分会社(合同会社):法務局
- 実質的支配者となるべき者の申告書
- 9-4 定款認証 「実質的支配者となるべき者の申告制度」 | 日本公証人連合会
- 会社の定款手数料の改定 | 日本公証人連合会
本記事は公認会計士・税理士の鳥羽卓朗が監修しています(最終更新日:2026年10月24日)。







