

会社を作ろうとすると、費用を抑えて合同会社にするか、知名度のある株式会社を選ぶかで悩むことがあります。合同会社は設立・維持の費用を抑えやすく、少人数の経営にも向いています。ただし、取引先や将来の資金調達の計画によっては、株式会社が適する場合もあります。
この記事では、合同会社のメリット・デメリットと株式会社との違いを比べ、向いている事業や具体的な設立の注意点を紹介します。
目次
顧問税理士をお探しの方へ
会社の規模や記帳の状況をお聞きして、顧問料をお見積りします。
顧問契約のお見積り(無料)はこちら →個人と法人を並べて見たい方は、法人成り診断はこちら。全国オンライン対応です。
合同会社とは?株式会社との違い
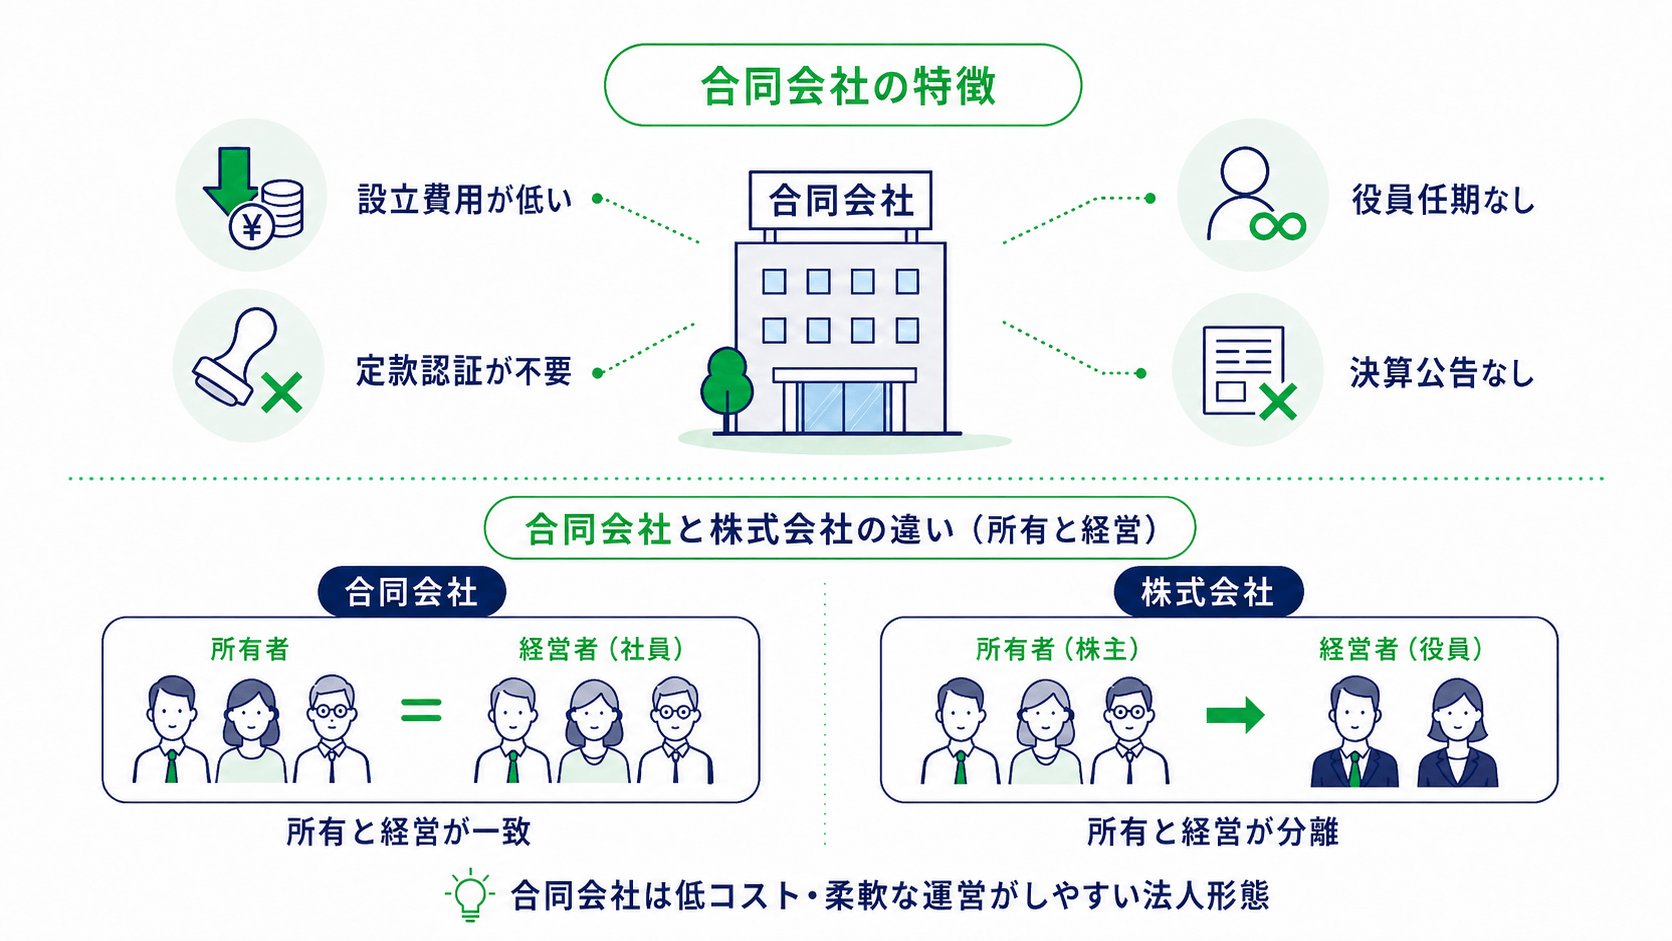
合同会社とは、2006年の会社法改正によって新設された比較的新しい法人形態です。アメリカのLLC(Limited Liability Company)という制度をモデルに作られました。
新しい形態であるため、昔ながらのイメージから「怪しい会社なのでは」と誤解されることもありますが、まったくそんなことはありません。現在では、アメリカのAmazonやApple、Googleといった世界的大企業の日本法人が、あえて株式会社ではなくこの合同会社という形態を選択しています。
なお、合同会社が新設された2006年の会社法改正では、同時に有限会社の新規設立が廃止されました。有限会社を今から設立できない理由や、代わりに選ぶべき会社形態については有限会社は設立できない?廃止の理由と今から選ぶべき会社形態で解説しています。
合同会社と株式会社には、日々の業務や運営においていくつかの重要な違いがあります。
主要な項目を以下の比較表にまとめました。
| 比較項目 | 合同会社 | 株式会社 |
| 初期費用(法定費用) | 約6万円〜(紙の定款は約10万円〜) | 約16.5万円〜(紙の定款は約20.5万円〜) |
| 定款の認証 | 不要 | 必要 |
| 役員の任期制限 | なし | 原則2年 (非公開会社は最長10年) |
| 決算公告の義務 | なし | あり |
| 所有と経営の関係 | 所有と経営が一致(出資者=経営者) | 所有と経営が分離 (株主≠取締役) |
| 利益の配分ルール | 定款で自由に設計可能 | 出資比率(株の保有数)に応じる |
| 資金調達の方法 | 融資、社債、出資者からの追加出資 | 株式発行、融資、社債、VCからの 出資 |
この表からもわかる通り、合同会社は設立時だけでなく、設立した後の維持コストや事務手続きの手間においても、株式会社より格段に融通が利く仕組みになっています。
所有と経営が一致している
合同会社の最大の特徴であり、株式会社との根本的な違いは「所有と経営が一致している」という点です。
株式会社の場合、会社にお金を出す人(株主=所有者)と、実際のビジネスを動かす人(取締役=経営者)が法律上は明確に分かれています。そのため、経営陣は重要な決定を下すたびに株主総会を開き、オーナーである株主たちの承認を得なければなりません。出資者が自分一人だけであれば問題ありませんが、外部から出資を受けると、自分の会社であっても他人の意見に左右されることになります。
一方で合同会社は、お金を出した人(出資者)が自動的に経営権を持ち、自らビジネスを動かす仕組みです。合同会社では、出資者のことを社員と呼びますが、これは一般的な従業員という意味ではなく「会社のオーナー兼経営陣」を指す言葉です。
オーナー全員が経営権を持っているため、株主総会のような大掛かりな意思決定機関を設置する必要はありません。出資者同士の話し合いだけで会社のルールや事業の方針をスピーディーに決定できるため、身軽でシンプルな経営が実現します。
合同会社を設立する7つのメリット
合同会社を選ぶ経営者が増えているのは、単に新しいからではなく、運営やコストの面で非常に強力なメリットがあるからです。ここでは、起業家が実感しやすい7つの具体的なメリットを解説します。
1. 設立費用・維持費用が安い
会社を設立する際には、国に納める税金や手数料といった法定費用が必ず発生しますが、合同会社は株式会社に比べてこの法定費用を約10.5万〜14万円安く抑えることができます。
設立時の法定費用の内訳は以下の通りです。
| 法定費用の項目 | 合同会社 | 株式会社 |
| 定款の認証手数料 | 不要 | 3万〜5万円 ※資本金100万円未満・発起人が自然人3人以下などの要件を満たせば1万5,000円(2024年12月改定) |
| 定款の収入印紙代 | 4万円 ※電子定款であれば0円 |
4万円 ※電子定款であれば0円 |
| 登録免許税 (法務局) |
最低6万円~ または資本金の額×0.7%のうち高い方 |
最低15万円~ または資本金の額×0.7%のうち高い方 |
さらに、設立時だけでなく維持費用が安いことも大きなメリットです。
株式会社には、毎年の決算内容を一般に開示する決算公告の義務があります。開示方法は「官報(中小企業で一般的な2枠の場合、1回約8万円)」「日刊新聞(数十万円〜)」のほか、自社のWebサイトに掲載する「電子公告(無料)」の3種類です。電子公告を選べば費用は抑えられますが、5年間決算書を公開し続けなければならない管理の手間や、URLを変更するたびに変更登記の法定費用(3万円)がかかります。官報の掲載料金は官報公告掲載料金|全国官報販売協同組合で確認できます。
合同会社には、この決算公告の義務自体がありません。費用も手間も一切かけることなく、創業期の限られた資金や時間を本業のマーケティングや広告費に集中させることができます。
設立費用について詳しくは以下の記事でも解説しています。
会社設立にかかる登録免許税とは?計算方法や半額にする軽減措置を解説
2. 役員任期に制限がない
株式会社の取締役の任期は原則2年と定められており、家族経営などの非公開会社であっても延長できるのは最長10年までです。そのため、同じメンバーで経営を続ける場合でも、定期的に役員の再任手続き(重任登記)の手間や費用がかかります。
一方、合同会社は役員の任期に法律上の制限がありません。定款で別段の定めをしない限り経営陣の任期は無期限となるため、メンバーが変わらない限り、更新手続きやそれに伴う登記費用は一切不要です。手続きの手間やコストを最小限に抑えたい経営者にとって、非常に合理的な仕組みと言えます。
3. 経営の自由度が高く、スピーディーな意思決定ができる
株式会社では、事業目的の変更や本店の移転などを行う際、株主総会を開催して議事録を作成するといった、法律上の厳格な手続きを踏む必要があります。
一方、合同会社には株主総会の設置義務がないため、そうした形式的な手続きは求められません。意思決定権を持つ出資者(社員)の間で合意が取れれば、すぐに新しい事業の展開や投資の判断を下すことができます。このように、経営陣の裁量だけでスピーディーに会社の方針を決定できる柔軟さは、状況の変化が激しいビジネスを運営していく上で大きな強みと言えます。
4. 利益配分を自由に設計できるため、優秀な人材を報いやすい
株式会社における配当や利益の分配は、原則として出資比率(保有する株式の割合)に比例しなければならないという決まりがあります。例えば、出資比率が9対1の共同経営において、出資額の少ないパートナーがどれだけ売上に貢献したとしても、株式会社では原則として利益の1割しか分配できません。
一方で合同会社は、出資した金額に関わらず、定款で定めることで利益の分配比率を自由に決めることができます。そのため、資金を多く出した人と、成果を上げる人の間で、利益を5対5で折半するといった柔軟な設計が可能です。このように、出資額だけではなく実力や貢献度に応じた配分ができる仕組みは、共同経営を行う際や優秀な人材に報いたいケースにおいて非常に有効です。
5. 法人の節税メリットを受けられる
合同会社と株式会社は、日本の税制上どちらも同じ「法人」として扱われます。そのため、課税される法人税の税率や受けられる優遇措置、各種控除の要件に違いはありません。
個人事業主から合同会社へ法人成りすることで、主に以下のような法人特有の節税メリットを活用できるようになります。
- 役員報酬の損金算入
経営者への給与を会社の経費(損金)にすることで、会社の利益を圧縮できます。さらに、個人側でも給与所得控除が適用されるため、全体の税負担を抑えることが可能です。
- 自宅の社宅化
個人で契約している賃貸マンションを会社名義に変更し、社宅として扱うことで、家賃の大部分(一般的に5割〜8割程度)を会社の経費に計上できます。
- 出張旅費規程の活用
出張時の日当(実費とは別の手当)について事前に規程を定めて支給すれば、会社側では全額を経費にでき、受け取る個人側では非課税となるため、手残りを効率的に増やすことができます。
このように、合同会社を設立することで、個人事業主のままでは絶対に認められない合法的な節税の選択肢を格段に広げることが可能です。
6. 有限責任で経営リスクを限定できる
個人事業主の場合、事業で発生した負債に対して、個人がすべての責任を負う無限責任となります。そのため、万が一事業の継続が難しくなった際には、個人の資産から負債をすべて弁済しなければならないリスクがあります。
一方、合同会社の出資者は全員が有限責任です。
有限責任とは、万が一会社が倒産して多額の負債が残ったとしても、出資者が責任を負う範囲は「自身が出資した金額まで」とする法律上のルールを指します。出資した資金が戻ってこなくなるリスクはあるものの、原則として個人の資産にまで弁済義務が及ぶことはありません。
ただし、金融機関から融資を受ける際に経営者保証(社長個人の連帯保証)を設定している借入金については、会社の倒産後も個人に返済義務が残るため注意が必要ですが、それを差し引いても個人事業主に比べて経営リスクを抑えやすい仕組みです。
7. いつでも株式会社へ変更できる
合同会社から株式会社へは、法的な手続きである組織変更を行うことで、いつでも移行が可能です。事業が軌道に乗り、大企業との取引や大規模な従業員採用を見据えるフェーズになってから株式会社へ切り替える、という戦略を取ることもできます。
最初から高い法定費用を支払って株式会社を設立するのではなく、まずは合同会社でコストを抑えてスタートし、必要性が生じたタイミングで形態を変更する選択肢があることは、合同会社を選ぶ大きなメリットと言えます。
合同会社の5つのデメリット
どのような制度にも、メリットがあれば必ず裏返しのデメリットが存在します。後悔のない選択をするために、表面的な良さだけでなく、どのような制約やリスクがあるのかを正しく把握し、事前に対策を練っておきましょう。
1. 株式会社に比べて社会的信用度・知名度が劣る
合同会社における最大のデメリットとして、一般社会における知名度の低さが挙げられます。2006年に新設された形態であるため、歴史の長い株式会社に比べると、保守的な業界や一部の取引先において、認知度の面で不利になるケースが実際の取引において生じることがあります。
しかし、展開するビジネスの業種やターゲット層によっては、このデメリットが大きな問題にならない場合も多いです。例えば、一般の消費者を相手にするネットショップ、飲食店、美容サロンや、IT・ベンチャー企業を相手にするWebデザイナーやコンサルタントなどの場合、顧客は商品やサービスの質、個人のスキルを重視するため、法人形態が取引に影響を及ぼすリスクは極めて低いと言えます。また、Webサイトなどで事業内容や実績をしっかりと発信していくことで、知名度の低さは十分に補うことが可能です。
2. 株式を発行できないため多額の資金調達(出資)に不向き
合同会社は、外部から広く資金を募って急成長を目指すビジネスモデルには向いていません。株式会社であれば、新しく株式を発行してベンチャーキャピタル(VC)やエンジェル投資家に引き受けてもらうことで、数千万円から数億円規模のまとまった資金を出資として集めることが可能です。しかし、合同会社には株式の仕組み自体がないため、この手法を用いた調達はできません。
ただし、最初からVCなどから大規模な出資を受けて上場を目指すケースは一般的ではないと言えます。ビジネスの拡大に必要な資金を、日本政策金融公庫や信用保証協会などの金融機関からの融資で調達する計画であれば、株式会社であっても合同会社であっても審査基準や金利といった条件に違いは一切ないためです。そのため、融資を中心に事業を育てていく多くの小規模な事業者にとっては、これが大きな足かせになるリスクは低いと考えられます。
3. 将来的な株式市場への上場(IPO)ができない
合同会社のままでは、東京証券取引所などの株式市場に上場することはできません。上場ができるのは、株式会社のみと定められているためです。そのため、将来的に上場を目指して会社を大きく成長させたいという目標がある場合、合同会社の形態は選択肢から外れることになります。
ただし、先ほど紹介した通り、将来的に上場を目指す段階になってから、合同会社から株式会社へ変更すれば問題ありません。最初から高い維持費を支払い続けるよりも、まずは合同会社で事業の土台を固め、上場が現実味を帯びてきたタイミングで組織を変更する方が、資金を有効に使うという意味でも安全です。
4. 複数人で経営する場合、意見対立でストップするリスクがある
合同会社を複数人の共同経営でスタートする場合には、特有の注意点があります。株式会社であれば、出資額の多い人(例えば半分以上の株式を持つ人)が最終的な決定権を持ち、意見が割れた際も多数決で物事を進めることが可能です。しかし、合同会社は出資した金額の多さに関わらず、原則として1人1票の対等な決定権を持っています。そのため、出資額に大きな差があるメンバー同士であっても、意見が一致しなければ話し合いが進まず、会社の決定が滞ってしまうリスクが生じます。
このリスクを避けるためには、会社の基本的なルールを定める「定款(ていかん)」の中に、意見が割れた際の最終決定者をあらかじめ明記しておく方法が確実です。法律上の原則は1人1票ですが、定款で個別のルールを定めておけば、出資した金額に応じて決定権に差をつけることもできます。
また、意思決定の行き違いを防ぐために、まずは1人だけで出資して会社を立ち上げるのも、安全な選択肢の一つでしょう。
定款について詳しくは以下の記事で解説しています。
会社設立における定款とは?基礎知識や記載内容、作成・認証の流れまで徹底解説
5. 権利譲渡や事業承継に総社員の同意が必要でハードルが高い
合同会社では、自身が持つ経営権(持分)を他人に譲渡したり、後継者に事業を引き継いだりする際、株式会社に比べて手続きが多くなる傾向があります。株式会社であれば、保有する株式を譲渡することで比較的自由に経営権を移転できますが、合同会社では持分を他人に譲るために他の出資者(社員)全員の同意が必要です。また、出資者が死亡した場合は原則として退社扱いとなり、持分が自動的には相続されないという特有の決まりも存在します。そのため、あらかじめ対策をしておかなければ、将来の事業引き継ぎをスムーズに進めることが難しくなってしまうでしょう。
この問題については、あらかじめ定款の内容を工夫しておくことで解決が可能です。例えば、定款の中に「出資者が亡くなった際は、その相続人が持分を承継できる」という旨や、譲渡の際は全員の同意ではなく過半数の同意で進められるといった内容を明記しておく方法が挙げられます。このように事前に定めておくことで、将来の事業引き継ぎやメンバーの脱退に伴う混乱を未然に防ぎ、会社を安定して運営していけるようになるでしょう。
合同会社の設立が向いているケース
メリットとデメリットを踏まえた上で、合同会社という形態を選ぶことが向いているケースを具体的に4つ提示します。ご自身のビジネスがどれに当てはまるかチェックしてみてください。
節税目的で設立する
従業員を多く雇って組織を大きくする予定はなく、自分一人、あるいは配偶者と二人だけで、個人事業主の売上を効率よく法人に移して税金の負担を抑えたいという、一人社長や個人事業主が法人化するケースです。
売上が一定規模を超えると、個人事業主の所得税(最高税率45%)よりも、法人の法人税(15%〜23.2%)の方が低くなります。そして、この法人ならではの税金面の利点は、合同会社であっても株式会社とまったく同じように得ることが可能です。そのため、主な目的が法人化による節税であれば、あえて株式会社を選ぶ必要はありません。税金の負担を軽減したい方にとって、合同会社は十分にその目的を果たせる選択肢と言えるでしょう。
なお、そもそも法人化すべきかどうかを、メリットとデメリットの両面から先に確認したい方は、法人成りのメリット・デメリット完全解説もあわせてご覧ください。
取引先が一般消費者(BtoC)やIT・Web系のビジネス
展開するビジネスの顧客が一般の個人である場合や、会社の種類をそれほど重視しないIT・Web系の業種であるケースです。
例えば、ネットショップ、飲食店、美容サロンや、Webデザイナー、ITコンサルタントなどがこれに該当します。こうした取引において、顧客や取引先がサービスを選ぶ基準は会社の種類ではなく、商品自体の魅力や個人のスキルです。そのため、会社の種類による不利が生じにくい業種であれば、費用を抑えて設立できる合同会社は非常に適した選択肢と言えるでしょう。
家族経営や、信頼できる少人数でのスモールビジネス
外部から投資家を招き入れる予定がなく、身内や昔からの信頼できるコアメンバーだけで、アットホームに息の長いビジネスを行っていくケースです。
外部の株主がいないため、株主総会の形式的な準備に追われることなく、家族の間での話し合いや信頼関係だけでスピーディーに会社の方針を決めることができます。役員の任期制限もないため、父親が代表社員(社長)、母親が業務執行社員として、メンバーが変わらない限り10年でも20年でも更新手続きなしで静かに会社を維持していくことが可能です。
煩わしい行政手続きに時間を取られたくない少人数のチームにとって、合同会社のシンプルな構造は最大のメリットになります。
初期費用や維持費の削減を優先する
起業にあたって手元の資金をできるだけ残し、効率的に事業を立ち上げたいと考えるケースです。
起業したばかりの時期は、何よりも売上を確保することと、手元の資金を減らさないことが重要になります。株式会社に比べて設立費用を低く抑えられる合同会社を選び、浮いた資金を商品開発やホームページの制作費、広告費といった直接売上につながる部分へ回す方が、事業を軌道に乗せやすくなります。外見にとらわれず、資金のゆとりを最優先して堅実に事業を始めたい方にとって、合同会社は有効な選択肢と言えるでしょう。
合同会社設立の失敗事例
一般的な会社設立の案内では、手続きの進め方などの手順が中心となりがちです。しかし、手続き自体はスムーズに完了したものの、その後の経営や税務に関する事前の設計を誤ったために、設立後に支障をきたしてしまうケースは少なくありません。
ここでは、3つの典型的な失敗事例を紹介します。同様のトラブルを回避するための参考にしてください。
事例1. 費用を抑えるために選んだが、企業間取引の審査で不利になったケース
ある事業者が、初期費用を抑える目的で合同会社を設立しました。設立当初は個人事業主時代からの顧客との取引も問題なく継続できていましたが、事業が拡大し、大企業や行政機関の入札に参加する機会が訪れた際に問題が生じました。
具体的には、相手企業の社内規定に「取引先は原則として株式会社に限る」という審査基準が設けられており、合同会社のままでは参加が難しい状態でした。また、これとは別の場面でも、銀行での法人口座開設や特定の許認可を申請する際に追加の書類提出を求められ、手続きが大幅に遅れてしまうといった問題も重なりました。
結果として、この経営者は取引を進めるために株式会社へ変更する手続きを行い、最初から株式会社にしていれば不要だった費用や時間を費やすことになったのです。
このように、企業間の取引を中心に考えている場合は、事前の調査が重要であることを示す事例と言えるでしょう。
事例2. 手続きだけをネットで済ませ、設立直後の役員報酬の決定を誤ったケース
あるIT系の個人事業主が、オンラインの設立支援サービスを利用して合同会社を立ち上げました。手続き自体はスムーズに完了したものの、問題は設立直後に起こります。
この経営者は、事前の売上見通しを専門家に相談しないまま、毎月の役員報酬(社長の給料)をなんとなく低めに設定してしまいました。
しかし、いざ事業が始まると予想以上に好調で、初年度から1,000万円以上の大きな利益が発生。役員報酬を低くしすぎていたために、会社の利益を個人の給料(経費)に分散できず、多額の法人税が課されることになってしまったのです。
慌てて期の途中で役員報酬を引き上げたものの、税法上それは認められません。引き上げた分は会社の経費にならない一方で、個人には所得税がかかるため、結果として会社と個人の双方で税負担だけが重くなり、手元に残る資金が大幅に減ってしまいました。
実は税金の仕組み上、役員報酬は会社設立から3ヶ月以内に金額を決め、一度決めたらその年度が終わるまで毎月同じ金額を支給しなければ経費として認められないという厳格なルールがあります。
「手続きが簡単であること」と「適切な税務計画が立てられているか」は全くの別問題です。売上の見通しを考慮せずになんとなく給料を決めてしまうと、後から手痛い不利益を被る典型的な事例と言えるでしょう。
事例3. 設立前の開業費の扱いを誤り、税金の負担を減らす機会を逃したケース
個人事業から法人化し、新しく店舗を開業した経営者のケースです。
この方は、店舗を借りるための保証金、内装の工事費、チラシの印刷代、求人のための広告費など、会社を設立する前の準備段階でかかった数百万円の費用を、経営者個人の資金から支払っていました。
会社を設立するためにかかった準備費用は、税務の仕組みにおいて「開業費」として扱うことができます。開業費の大きな特徴は、利益が出た年など、会社が望む時期に経費として計算できる(任意償却)という点です。例えば、1年目が赤字であれば経費には含めず、2年目に大きな利益が出た際に、それまでとっておいた開業費をまとめて経費にすることで、2年目の税金負担を和らげるといった柔軟な対応が可能です。
しかし、この経営者は専門家には相談せず、ご自身で調べて会計処理を行いました。その際、任意の時期に経費にできる仕組みを知らなかったため、5年間で均等に分割して経費にする(均等償却)という方法を選んでしまったのです。
その結果、まだ売上が安定せず赤字だった1年目にも一定額の経費が計上され、税金を減らす効果を得られないまま、開業費の一部を消費してしまいました。その後、事業が軌道に乗り利益が出た3年目や4年目には、経費として使える開業費があまり残っておらず、最終的に会社が納める税金が大きくなってしまったのです。税務の制度を正しく把握していれば防ぐことができた事例と言えます。
税理士への依頼を考えるときの関連記事
合同会社設立の流れ
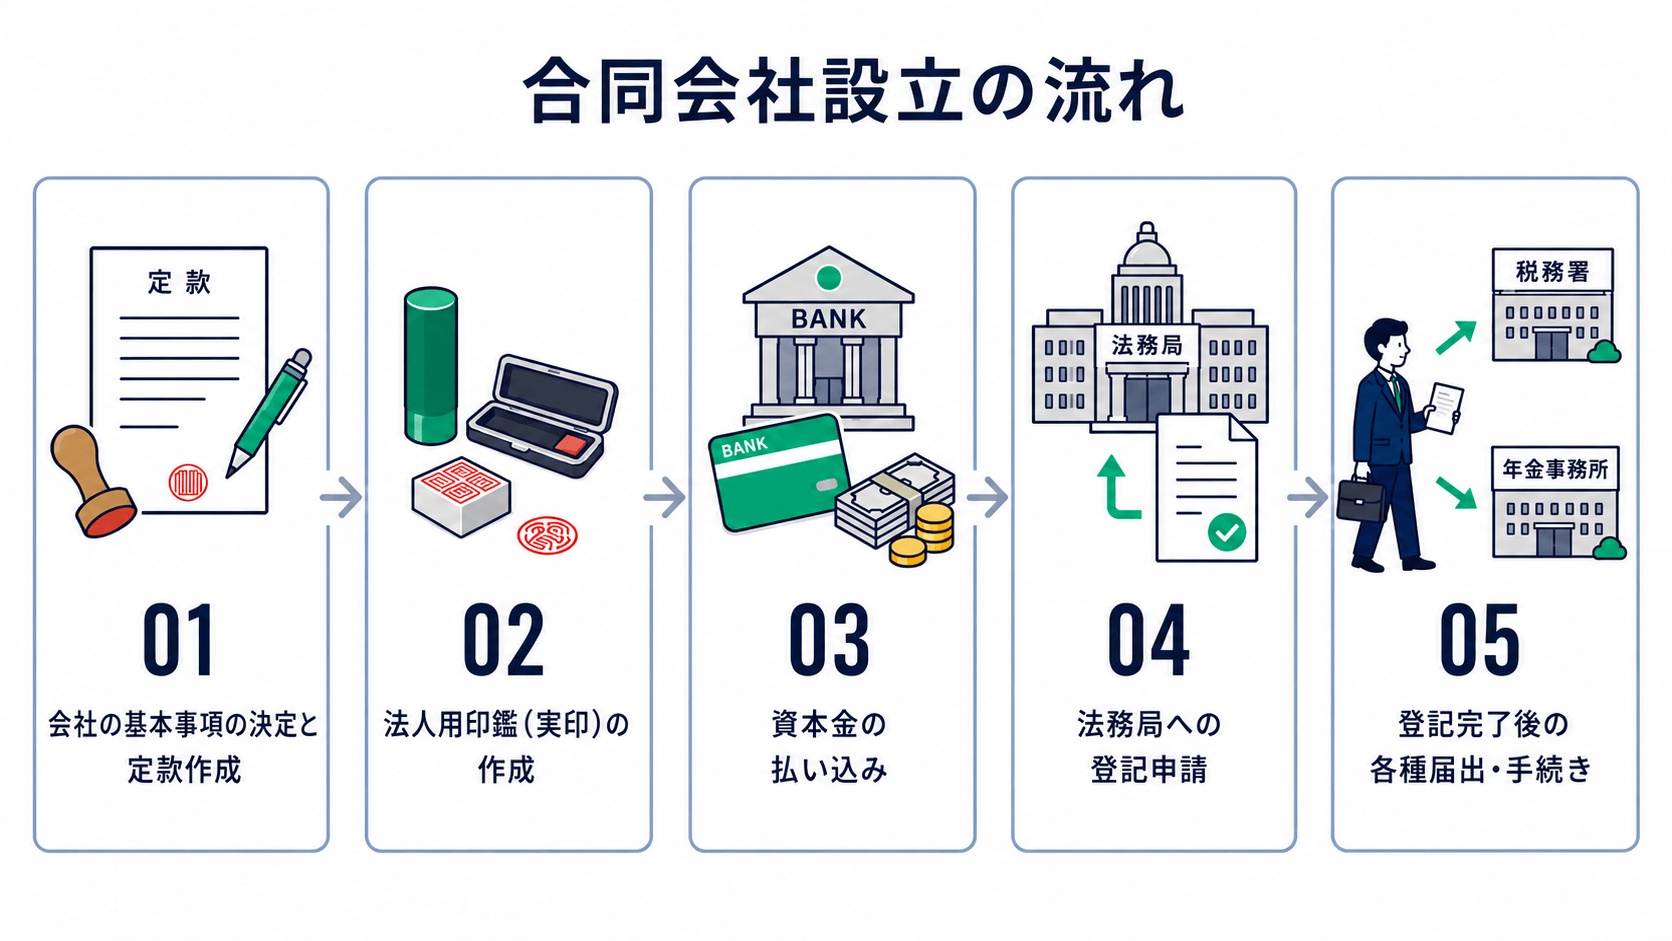
合同会社を設立する手続きの流れは、株式会社に比べて非常に簡単です。全体の流れを把握し、次に何をすべきかを明確にできるよう、具体的な5つの手順を簡単に紹介します。
1.会社の基本事項の決定と定款作成
まずは会社の憲法となる「定款(ていかん)」を作成するために、以下の会社の基本事項を決定します。
- 商号(会社名): 会社の名前
- 事業目的: 会社で行う事業の内容(将来行う予定の事業も含みます)
- 本店所在地: 会社の住所
- 出資者と資本金の額: 誰がいくらお金を出すか
これらの内容をまとめた書類を作成します。株式会社の場合、公証役場で手数料を支払い、内容に間違いがないか確認してもらう定款認証という手続きが必要です。しかし、合同会社ではこの手続きが不要なため、設立の準備を円滑に進められるという利点があります。
定款について詳しくは以下の記事で解説しています。
会社設立における定款とは?基礎知識や記載内容、作成・認証の流れまで徹底解説
2.法人用印鑑(実印)の作成
基本事項が決まったら、会社を設立するために必要な法人用の印鑑(代表者印・実印)を手配します。
法律の改正やインターネットを利用した申請の普及により、登記を申請する際の手続きにおいて、印鑑の届け出自体は必須ではなくなりました。しかし、会社を設立した後に銀行口座を開設する場合や、オフィスの賃貸契約、取引先との契約書を交わす場面などでは、依然として法人の実印や銀行印、角印(請求書などに押す四角い印鑑)を求められることが多くあります。登記の直前になって慌てないよう、会社名が確定したこの段階で早めに準備を進めておくことが、その後の手続きをスムーズに進めるためにも大切と言えるでしょう。
3.資本金の払い込み
定款の作成と印鑑の準備が整ったら、次は会社の元手となる資本金の払い込みを行いましょう。この時点ではまだ会社の銀行口座が開設されていないため、出資者の個人口座(すでにお持ちの口座で問題ありません)を使用するのが一般的です。
定款に記載した金額を、出資者の個人口座へ振り込みを行います。その際、お金が正しく入金されたことを証明するために、オンライン口座の画面や銀行通帳の表紙、入金履歴が記載されたページなどの印刷が必要です。この印刷した書面が、後ほど法務局へ提出する「払込みを証する書面」という添付書類の一部になります。
※預け入れでは振込人の名前が通帳に記載されないため、必ず振り込みを行いましょう。
4.法務局への登記申請
必要な書類がすべて揃ったら、会社の住所を管轄する法務局へ設立の登記申請を行います。提出方法は、法務局の窓口へ直接持参か郵送、あるいはマイナンバーカードを利用してオンラインシステムから申請する方法の3種類です。
提出する主な書類は、合同会社設立登記申請書、定款、代表社員の就任承諾書と印鑑証明書、そして先ほどの資本金の払込みを証する書面などです。法務局に書類を提出、またはインターネットで申請したその日が、法律上の会社設立日となります。法務局の窓口が閉まっている土日祝日は設立日に指定できないため、特定の日にちを希望する場合は、計画的に準備を進めて申請を行う必要があるでしょう。
5.登記完了後の各種届出・手続き
法務局に申請書を提出してから、審査が完了して登記簿謄本(履歴事項全部証明書)が発行できるようになるまで、一般的には約1週間から2週間ほどです。登記の完了後は、事業を開始するために必要な各機関への届け出を行う必要があります。
具体的には、管轄の税務署へ「法人設立届出書」や「青色申告の承認申請書」、給料の支払いに必要な「給与支払事務所等の開設届出書」などの税務書類を、それぞれの期限内に提出することになります。また、社長一人の会社であっても、法人化すると健康保険や厚生年金といった社会保険への加入が法律で義務付けられているため、年金事務所での手続きも並行して進めなければなりません。
なお、将来的に事業の規模や方針が変わり、合同会社から株式会社へ変更(組織変更)したくなった場合も、所定の手続きと費用をかけることで移行が可能です。その際は、組織変更計画書の作成や総社員の同意、債権者への確認手続き(官報公告)、法務局への新たな登記申請などが必要となります。
登記完了後の手続きについて詳しくは以下の記事で紹介しています。
会社設立後にやることリスト!効率よく手続きを終わらせる手順と必要書類
会社設立後の社会保険手続きガイド|必要書類や提出期限、支払い時期も解説
また、合同会社設立の手順については以下の記事でより詳しく解説していますのであわせてご覧ください。
【2025年版】合同会社設立の流れを6ステップで解説!最短・最安で「失敗しない」手順書
合同会社の設立に関するよくある質問(FAQ)
合同会社を選ぶかどうか迷っている方から、よくいただく質問をまとめました。
Q.合同会社の設立費用は最低いくらですか?
A.電子定款を利用する場合、法定費用は登録免許税の6万円(資本金の額×0.7%が6万円を超える場合はその額)だけです。紙の定款で作成すると収入印紙代4万円が加わり、約10万円になります。株式会社は定款認証手数料(1万5,000円〜5万円)と登録免許税(最低15万円)がかかるため、電子定款でも約16.5万円からとなります。
Q.合同会社にも決算公告や役員の任期更新は必要ですか?
A.どちらも不要です。決算公告は株式会社に課された義務のため、合同会社は官報などへの掲載費用がかかりません。また、役員(業務執行社員)の任期にも法律上の制限がないため、株式会社のような重任登記の手間や費用も発生しません。
Q.合同会社と株式会社で法人税の税率は違いますか?
A.違いはありません。どちらも同じ「法人」として課税され、資本金1億円以下の中小法人であれば、所得のうち年800万円以下の部分は15%、800万円を超える部分は23.2%の法人税率が適用されます。役員報酬の損金算入や社宅制度などの節税策も、株式会社と同じように活用できます。
まとめ
合同会社は、設立費用や毎年の維持費を抑えながら、個人事業主にはない法人の税制上のメリットや、有限責任という安心感を得られる選択肢です。
しかし、解説してきた通り、合同会社の形を作る手続き自体はインターネット上のサービスなどを利用して簡単に行えるようになった反面、設立直後の役員報酬の決め方や、設立前の費用の扱いといった事前の設計を誤ると、初年度から予期せぬ税負担が生じてしまうことがあります。
リーパル会計事務所では、お客様の事業内容に合わせた最適な会社形態の診断や、初年度から手元により多くの資金を残すための税務設計など、専門家ならではの視点から手厚いサポートを行っています。
「株式会社と合同会社のどちらにするか迷っている」「設立直後から損をしないための具体的なアドバイスが欲しい」とお考えの方は、まずは一人で悩まずに、ぜひ当事務所の無料相談をご活用ください。事業が円滑にスタートできるよう、丁寧にお手伝いいたします。
本記事は公認会計士・税理士の鳥羽卓朗が監修しています(最終更新日:2026年10月24日)。
リーパル会計事務所|関与実績1,100社以上・全国オンライン対応
会社設立・開業の後の税務を任せたい方へ
MF公認・freee認定元国税調査官の知見







